In partnership with

Grana do Dia   Grana do Dia
ED 065
{{saudacao | Bom te ver por aqui.}} {{saudacao_nome | }}
              
{{ofensiva_curta | comece hoje}}
Ver ofensiva →

Você escolhe a edição de amanhã: a votação está no fim desta edição.

{{subiu_orn | }} {{subiu_num | }} {{subiu_orn | }}

{{subiu_caps | }}

{{subiu_linha | }}

Os R$ 1.650 escondidos no financiamento do carro que o STJ manda devolver

O Tema 958 julgou abusivo o serviço de terceiro sem descrição e só aceita tarifa de avaliação com vistoria feita.

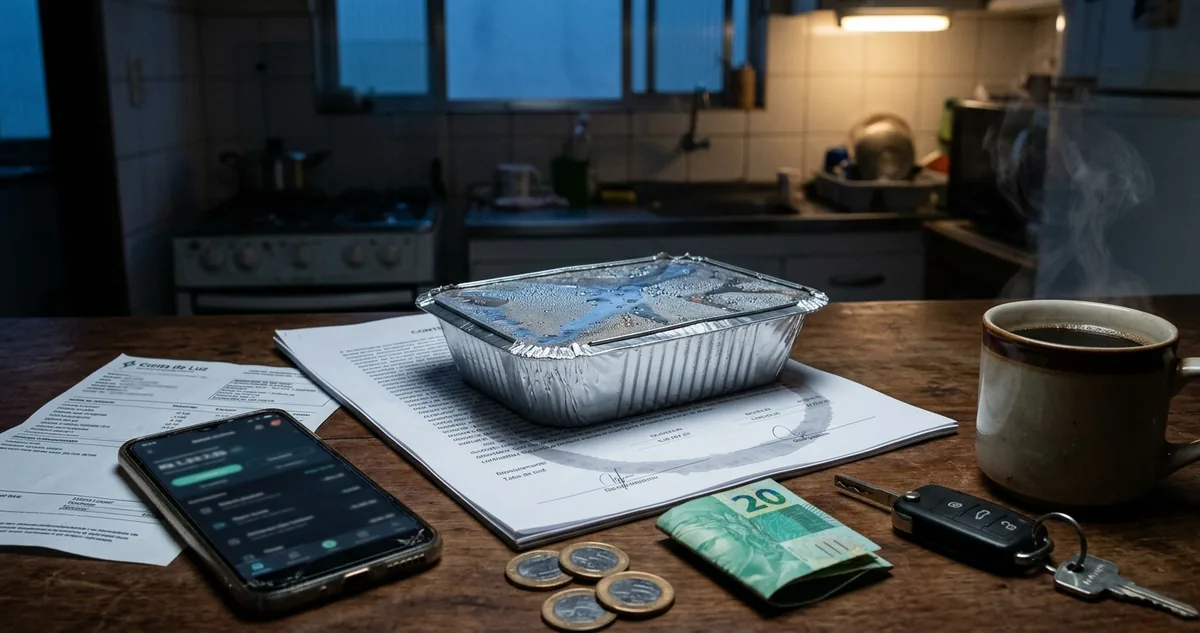
Contrato de financiamento aberto com uma chave de carro sobre a página.

As duas linhas que o contrato escondia

▼
 

R$ 51,63 por mês, 48 parcelas, R$ 2.478,24 até a última. É o peso de duas linhas pequenas num financiamento de carro de R$ 50.000: R$ 1.200 de “serviços de terceiros” e R$ 450 de “tarifa de avaliação do bem”, somadas ao valor emprestado e cobradas com juros de 1,8% ao mês.

Num ano, essas duas linhas custam R$ 619,56. Elas aparecem na página do custo efetivo total (o CET, o número que soma juros, tarifas e impostos do contrato), espremidas entre o IOF e o registro no Detran, e quase ninguém pergunta o que foram.

O comprador assina na concessionária, com o carro já escolhido e o vendedor com pressa. A financeira repassa o contrato pronto. Ninguém explica quem foi o terceiro que prestou serviço, nem quando alguém olhou o carro para avaliar o preço.

Em novembro de 2018, a Segunda Seção do Superior Tribunal de Justiça (STJ) julgou as duas linhas num recurso repetitivo, o processo cuja tese passa a valer para todos os casos iguais no país. O caso ganhou o número de Tema 958.

A tese separou o que pode e o que não pode. O ressarcimento de serviço de terceiro cobrado sem dizer qual serviço foi feito virou cláusula abusiva. A tarifa de avaliação ficou válida, com uma condição: a vistoria do carro precisa ter acontecido de fato.

O dinheiro não volta sozinho. A financeira não revisa contrato antigo por conta própria, e o valor só é devolvido quando o cliente pede, primeiro no banco e depois na Justiça, se a resposta vier negativa.

Para quem ainda está pagando, o ganho é duplo: a devolução das duas linhas e dos juros que elas geraram em cada parcela, corrigidos desde a quitação de cada parcela.

A seguir: o que o STJ decidiu sobre cada linha, as datas que separam contrato antigo de contrato novo e a simulação da redação com o contrato de R$ 50.000, do boleto ao pedido de devolução.

Continue lendo ↓


Quem banca a edição de hoje

Capital Is Flooding Into The Physical AI Revolution

AI is stepping out of the screen and into the physical world. Robotics VC deals hit record highs in early 2026: nearly $16B across 450+ deals.

Labor shortages, aging workforces and breakthroughs from NVIDIA, Tesla and specialized suppliers are accelerating automation in factories and warehouses worldwide.

Our free guide breaks down the 6 investable robotics subsectors driving the buildout, from AI compute and machine vision to humanoid robots. Enter your email and we’ll send it straight to your inbox.

Patrocinadores mantêm a edição gratuita


I  O dinheiro de hoje

Duas linhas do contrato no tribunal

O processo que firmou a tese foi o Recurso Especial 1.578.553, vindo de um financiamento de veículo em São Paulo. O relator foi o ministro Paulo de Tarso Sanseverino, e a Segunda Seção, que reúne as turmas de direito privado do STJ, concluiu o julgamento em 28 de novembro de 2018.

A discussão girava em torno de três cobranças comuns no crédito para carro: o ressarcimento de serviços de terceiros, a comissão do correspondente bancário (a loja ou o despachante que vende o financiamento em nome do banco) e a tarifa de avaliação do bem dado em garantia.

O tribunal tratou primeiro do serviço de terceiro. A cláusula que manda o cliente ressarcir um serviço sem especificar qual foi prestado é abusiva, porque o consumidor paga sem saber o quê. Desde 25 de fevereiro de 2011, a comissão do correspondente também saiu da lista de custos que o banco repassa ao cliente.

O serviço de terceiro sem descrição e a comissão do correspondente cobrados depois de fevereiro de 2011 são abusivos e voltam para o cliente.

A tarifa de avaliação recebeu outro tratamento. A tese diz textualmente: “Validade da tarifa de avaliação do bem dado em garantia, bem como da cláusula que prevê o ressarcimento de despesa com o registro do contrato, ressalvadas a abusividade da cobrança por serviço não efetivamente prestado e a possibilidade de controle da onerosidade excessiva, em cada caso concreto” (STJ, Segunda Seção, REsp 1.578.553/SP, 2018).

Traduzindo: a financeira pode cobrar para avaliar o carro, desde que alguém tenha avaliado. Onerosidade excessiva é o valor desproporcional ao serviço, que o juiz corta mesmo quando a vistoria existiu.

A prova da vistoria fica com a financeira. Nos processos que seguiram o Tema 958, os tribunais pedem o laudo, com data, placa, quilometragem e fotos do veículo. Sem laudo, a cobrança cai como serviço não prestado. Ficha com modelo e ano copiados da tabela Fipe, a lista de preços de veículos usados, não serve como prova de que alguém viu o carro.

O registro do contrato no Detran, o gravame que marca o carro como garantia do empréstimo, ficou válido nos mesmos termos. Ele só vira abuso quando o registro não aparece no documento do veículo.


II  Calendário do Dinheiro

Os marcos que separam o contrato antigo do novo

O Tema 958 não tem um prazo só. Cada linha do contrato responde a uma data diferente, e o dia da assinatura decide qual regra se aplica. Um contrato de 2010 e outro de 2024, com as mesmas tarifas, recebem respostas diferentes do tribunal.

Os marcos, na ordem:

• 30/04/2008: começa a Resolução 3.518.

• 25/02/2011: comissão sai do cliente.

• 28/11/2018: STJ julga o Tema 958.

• 30/03/2021: devolução em dobro mais fácil.

A Resolução 3.518 do Conselho Monetário Nacional, que entrou em vigor em 30 de abril de 2008, passou a exigir que toda tarifa bancária tivesse serviço correspondente previsto em norma. Ela abriu a fase em que as cobranças precisam ter nome e serviço.

A Resolução 3.954, de 2011, regulou os correspondentes bancários. A partir de 25 de fevereiro daquele ano, a comissão paga à loja que vendeu o financiamento passou a ser custo do banco, e o repasse ao cliente virou cobrança indevida.

O marco de 2021 vem de outro julgamento. Em outubro de 2020, a Corte Especial do STJ decidiu no EAREsp 676.608 que a devolução em dobro do Código de Defesa do Consumidor (artigo 42, que manda devolver o dobro do que foi cobrado indevidamente) dispensa provar má-fé do fornecedor. O tribunal limitou o efeito às cobranças feitas depois de 30 de março de 2021, data da publicação.

Na prática, a parcela paga depois de março de 2021 com a tarifa indevida dentro pode voltar em dobro. A paga antes volta simples, corrigida, salvo prova de má-fé.

O contrato em andamento leva vantagem. Cada parcela ainda não paga pode ser recalculada sem as duas linhas, e cada parcela já paga conta o próprio prazo para a devolução. Contrato quitado há muitos anos enfrenta a prescrição, o prazo que a lei dá para cobrar na Justiça, e os tribunais divergem sobre o tamanho dele nesses casos.

Para pedir, o caminho mais barato é o Juizado Especial Cível. Causa de até 20 salários mínimos dispensa advogado, segundo a Lei 9.099, de 1995, e não paga custas na primeira instância. Acima desse valor e até 40 salários mínimos, o Juizado aceita a causa com advogado.


Quem banca a edição de hoje

Executive Order #14330 Could Impact Your Retirement Account

Your 401(k) may be about to change in a way most Americans haven’t heard about. 

President Trump's Executive Order#14330 is pushing a major shift in how retirement plans can invest.

Get the full story and see how your retirement could be impacted.

Read the Full Story

Patrocinadores mantêm a edição gratuita


III  Testado pela redação

O contrato de R$ 50.000 recalculado pela redação

A redação montou uma simulação com um caso hipotético: Renato Teixeira Bastos, 34 anos, técnico de manutenção, financiou um carro usado de R$ 60.000 em março de 2024, com R$ 10.000 de entrada e R$ 50.000 financiados em 48 parcelas, a 1,8% ao mês.

Na página de tarifas, o contrato de Renato trazia R$ 1.200 de “ressarcimento de serviços de terceiros”, sem descrição, e R$ 450 de tarifa de avaliação. As duas foram somadas ao valor financiado, que subiu para R$ 51.650.

A simulação com as duas linhas embutidas:

• Valor financiado: R$ 51.650.

• Parcela: R$ 1.616,10.

• Peso das duas linhas: R$ 51,63.

• Total das linhas: R$ 2.478,24.

Sem as duas linhas, os R$ 50.000 dão parcela de R$ 1.564,48. A diferença de R$ 51,63 por mês é o custo das tarifas mais os juros que elas carregaram, parcela por parcela.

Renato pediu o laudo de vistoria à financeira. A resposta trouxe só uma ficha com o modelo e o ano do carro, sem fotos, sem quilometragem e sem data de inspeção. Pelo Tema 958, a tarifa de avaliação sem vistoria comprovada cai junto com o serviço de terceiro.

Em março de 2026, com 24 parcelas pagas, Renato tinha R$ 1.239,12 a reaver nas duas linhas e mais R$ 1.239,12 de parcelas futuras para tirar do contrato.

Os passos que a redação seguiu no caso simulado:

Passo 1: abra o contrato na página do custo efetivo total e anote cada linha com nome de serviço, valor e data.

Passo 2: peça por escrito à financeira, pelo SAC (o atendimento ao cliente) e depois pela ouvidoria, a descrição do serviço de terceiro e o laudo da vistoria, com prazo de dez dias para responder.

Passo 3: sem laudo e sem descrição, registre o pedido no consumidor.gov.br, a plataforma pública de reclamação contra empresas, e guarde o protocolo.

Passo 4: sem acordo em 30 dias, leve contrato, boletos e protocolo ao Juizado Especial Cível e peça a devolução corrigida e o recálculo das parcelas restantes.

O ponto fraco do caso é o laudo que existe. Se a financeira apresentar vistoria com data, fotos e placa, a tarifa de avaliação fica, e o pedido se resume ao serviço de terceiro, salvo valor desproporcional ao serviço feito.

Quantas linhas com nome de serviço o seu contrato de financiamento tem, e você sabe o que cada uma pagou?

Hoje: pegue o contrato do financiamento, vá até a página do custo efetivo total e circule as linhas de serviço de terceiro e de avaliação. Duas linhas, conferidas nas próximas 24 horas, com os dois valores anotados na capa do contrato.


Quiz da edição

Em que data a Segunda Seção do STJ concluiu o julgamento do Tema 958?

A25 de fevereiro de 2011
B30 de março de 2021
C28 de novembro de 2018
D30 de abril de 2008

Veja o ranking de quem mais acerta →

 
Sua avaliação

Como foi a edição de hoje?

💸💸💸💸💸  ótima 💸💸💸💸  boa 💸💸💸  ok 💸💸  ruim 💸  péssima
 
Escolha a edição de amanhã

Qual edição você quer ver amanhã?

Voto aberto até 13/10, 15h30

A Tarifa de esgoto sem rede →
B Previdência do emprego antigo →
C Voo atrasado paga hotel →
D Faixa isenta extra aos 65 →
 
Recomendação de Newsletter
A Origem das Palavras

A Origem das Palavras

Todo dia, 12:12. Uma palavra que você usa sem pensar revela séculos de história escondida, em dois minutos de leitura.

Quero receber →

 
Sua ofensiva
🔥 {{streak_atual | 0}} {{streak_titulo | Comece sua ofensiva hoje}} recorde {{streak_recorde | 0}}
Seus últimos 6 dias e hoje
{{ouro_linha | Cada edição vale 10 de ouro: voto, quiz e clique.}}

missão de hoje

📨 Mandar seu link pra 1 pessoa (1x por dia) +10
WhatsApp   Copiar link

Confirmou? +100 de ouro: entra no seu ouro à noite.

{{streak_cta | Começar minha ofensiva}}
{{rank_simbolo | Ⅰ}} {{rank_nome | Aprendiz}} · {{moedas | 0}} de ouro · loja e missões →


Dinheiro no bolso, todo dia.

Grana do Dia

GRANA DO DIA

Dinheiro no bolso, todo dia

💬 Receba pelo WhatsApp·✍️ Crie sua Newsletter